Domain kodim.de kaufen?
Wir ziehen mit dem Projekt
kodim.de um.
Sind Sie am Kauf der Domain
kodim.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kodim.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **


Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Software Development, Design, and Coding, Fachbücher von John F. DooleyDas Fachbuch "Software Development, Design, and Coding" bietet eine umfassende Einführung in die Prinzipien des Software-Designs und deren Umsetzung in qualitativ hochwertigen Code. Es behandelt die Grundlagen der Softwaretechnik, einschliesslich der Anwendung von Ingenieurprinzipien auf die Softwareentwicklung. Leser erfahren, wie man ein Softwareentwicklungsprojekt leitet, die verschiedenen Phasen eines Projekts analysiert und Programme entwirft sowie implementiert, die spezifische Probleme lösen. Die dritte Auflage wurde überarbeitet, um signifikante Veränderungen in der Softwareentwicklungslandschaft widerzuspiegeln, einschliesslich aktualisierter Design- und Codierungsbeispiele. Ein besonderes Augenmerk liegt auf agilen Methoden wie Scrum, Lean Software Development und Kanban. Darüber hinaus wird die Bedeutung der zwischenmenschlichen Aspekte in der Softwareentwicklung hervorgehoben. Dieses Buch richtet sich sowohl an Einsteiger als auch an erfahrene Programmierer, die ihre Fähigkeiten weiterentwickeln möchten.64,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hahn, Martin: WebdesignWebdesign , Das neue Handbuch zur Webgestaltung. Alles, was Webdesigner wissen müssen. Mit vielen inspirierenden Beispielen (neue Auflage 2024) , Sport-Stoßdämpfer > Sportfederung , Auflage: 4. Auflage, Erscheinungsjahr: 20240305, Produktform: Leinen, Titel der Reihe: Rheinwerk Design##, Autoren: Hahn, Martin, Edition: REV, Auflage: 24004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 647, Themenüberschrift: COMPUTERS / Web / Design, Keyword: Barrierefreiheit; CSS-3; Content; Designer Konzeption; HTML-5; Hand-Buch Bücher Anleitung lernen Tipps; Inklusion; Usability Responsive Layouts; User ExperienceUX; Web-Design; Web-Farben; Web-Schriften; Web-Standards; Web-Typografie; Webseiten gestalten Websites; Workshops, Fachschema: Internet / Programmierung~Internet / Publishing, Web-Site-Design~Social Media~Social Network~Soziales Netzwerk~Internet~Surfen (Internet), Fachkategorie: Web-Grafik und -Design~Webprogrammierung~Internet, allgemein~Computernetzwerke und maschinelle Kommunikation, Warengruppe: HC/Datenkommunikation/Netze/Mailboxen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 243, Breite: 185, Höhe: 38, Gewicht: 1720, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Preiswettbewerb in der Risikolebensversicherung unter Berücksichtigung biometrische Risiken, Taschenbuch von Carina Saalfeld, GRIN, 978-3-656-88880-2Preiswettbewerb In Der Risikolebensversicherung Unter Berücksichtigung Biometrische Risiken, Taschenbuch Von Carina Saalfeld, Grin, 978-3-656-88880-2, Seitenanzahl: 5227,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Client-Server-Socket Programmierung: Unterstützung in unterschiedlichen Programmiersprachen, Taschenbuch von Daniel Szameitat,Martin Haug,ChristianClient-server-socket Programmierung: Unterstützung In Unterschiedlichen Programmiersprachen, Taschenbuch Von Daniel Szameitat,martin Haug,christian Bosch, Grin, 978-3-656-48458-5, Seitenanzahl: 3617,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Software Development, Design, and Coding, Fachbücher von John F. DooleyDas Fachbuch "Software Development, Design, and Coding" bietet eine umfassende Einführung in die Prinzipien des Software-Designs und deren Umsetzung in qualitativ hochwertigen Code. Es behandelt die Grundlagen der Softwaretechnik, einschliesslich der Anwendung von Ingenieurprinzipien auf die Softwareentwicklung. Leser erfahren, wie man ein Softwareentwicklungsprojekt leitet, die verschiedenen Phasen eines Projekts analysiert und Programme entwirft sowie implementiert, die spezifische Probleme lösen. Die dritte Auflage wurde überarbeitet, um signifikante Veränderungen in der Softwareentwicklungslandschaft widerzuspiegeln, einschliesslich aktualisierter Design- und Codierungsbeispiele. Ein besonderes Augenmerk liegt auf agilen Methoden wie Scrum, Lean Software Development und Kanban. Darüber hinaus wird die Bedeutung der zwischenmenschlichen Aspekte in der Softwareentwicklung hervorgehoben. Dieses Buch richtet sich sowohl an Einsteiger als auch an erfahrene Programmierer, die ihre Fähigkeiten weiterentwickeln möchten.64,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hahn, Martin: WebdesignWebdesign , Das neue Handbuch zur Webgestaltung. Alles, was Webdesigner wissen müssen. Mit vielen inspirierenden Beispielen (neue Auflage 2024) , Sport-Stoßdämpfer > Sportfederung , Auflage: 4. Auflage, Erscheinungsjahr: 20240305, Produktform: Leinen, Titel der Reihe: Rheinwerk Design##, Autoren: Hahn, Martin, Edition: REV, Auflage: 24004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 647, Themenüberschrift: COMPUTERS / Web / Design, Keyword: Barrierefreiheit; CSS-3; Content; Designer Konzeption; HTML-5; Hand-Buch Bücher Anleitung lernen Tipps; Inklusion; Usability Responsive Layouts; User ExperienceUX; Web-Design; Web-Farben; Web-Schriften; Web-Standards; Web-Typografie; Webseiten gestalten Websites; Workshops, Fachschema: Internet / Programmierung~Internet / Publishing, Web-Site-Design~Social Media~Social Network~Soziales Netzwerk~Internet~Surfen (Internet), Fachkategorie: Web-Grafik und -Design~Webprogrammierung~Internet, allgemein~Computernetzwerke und maschinelle Kommunikation, Warengruppe: HC/Datenkommunikation/Netze/Mailboxen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 243, Breite: 185, Höhe: 38, Gewicht: 1720, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Einführung in die Internet-Programmierung. WebDesign, HTML, CSS, JavaScript, SEO, Taschenbuch von Eugen Grinschuk,Daniel Falkner, GRIN,Einführung In Die Internet-programmierung. Webdesign, Html, Css, Javascript, Seo, Taschenbuch Von Eugen Grinschuk,daniel Falkner, Grin, 978-3-668-11389-3, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
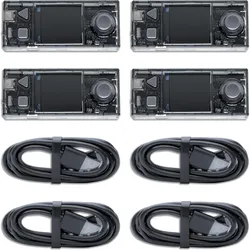
Makeblock CyberPi Classroom Coding Pack (4 in 1) (Software), Robotik ZubehörCyberPi: Netzwerkfähiger Mikrocontroller für die Informatik und AI-Ausbildung. CyberPi ist ein Single-Board-Computer, ausgestattet mit fortschrittlicher Elektronik. In Kombination mit dem beeindruckenden mBlock-Codierungseditor unterstützt er die Entwicklung von Programmierfähigkeiten von Scratch bis Python. Die Integration von Hardware und Software macht ihn zu einem leistungsstarken Werkzeug, um Data Science, künstliche Intelligenz, Netzwerke und das Internet der Dinge in einer Lernumgebung zu entdecken. Highlights: - Von blockbasierter Programmierung bis Python - Grundlagen der Datenwissenschaft, Netzwerke, IoT und AI erforschen - Mehr Möglichkeiten durch die elektronischen Module von mBuild - Mit mBlock 5 können Sie CyberPi steuern und Ihre Programmierfähigkeiten entwickeln, von blockbasierter Programmierung bis hin zu Python, alles innerhalb derselben Plattform. - Mit dem integrierten WIFI-Modul können Sie lokale Netzwerke zwischen mehreren CyberPi erstellen, eine Verbindung zum Internet herstellen und das Internet der Dinge erkunden. - Erfahren Sie mehr über künstliche Intelligenz, die Hardware und Software kombiniert, um die Erkennung von Bild, Sprache, Text und mehr anzuwenden. - Entwickeln Sie Spiele und viel mehr - mit den zahlreich integrierten Sensoren. - Der praktische Teil ist am schönsten - insbesondere Experimente und das Programmieren von eigenen interaktiven Videospielen. - Unterrichten Sie mit den geführten Aktivitäten und Unterrichtsplänen von Makeblock Education und Partnern, die für verschiedene Bildungsstufen geeignet sind. Das CyberPi Classroom Coding Kit enthält 4 CyberPi, wodurch es sich ideal für die Arbeit mit einer Gruppe von Schülern eignet. Diese können dank der 4 USB Typ C-Kabel, die im Kit enthalten sind, an Computer angeschlossen werden, wodurch die Schülerinnen und Schüler direkt an ihren Projekten arbeiten können.189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.